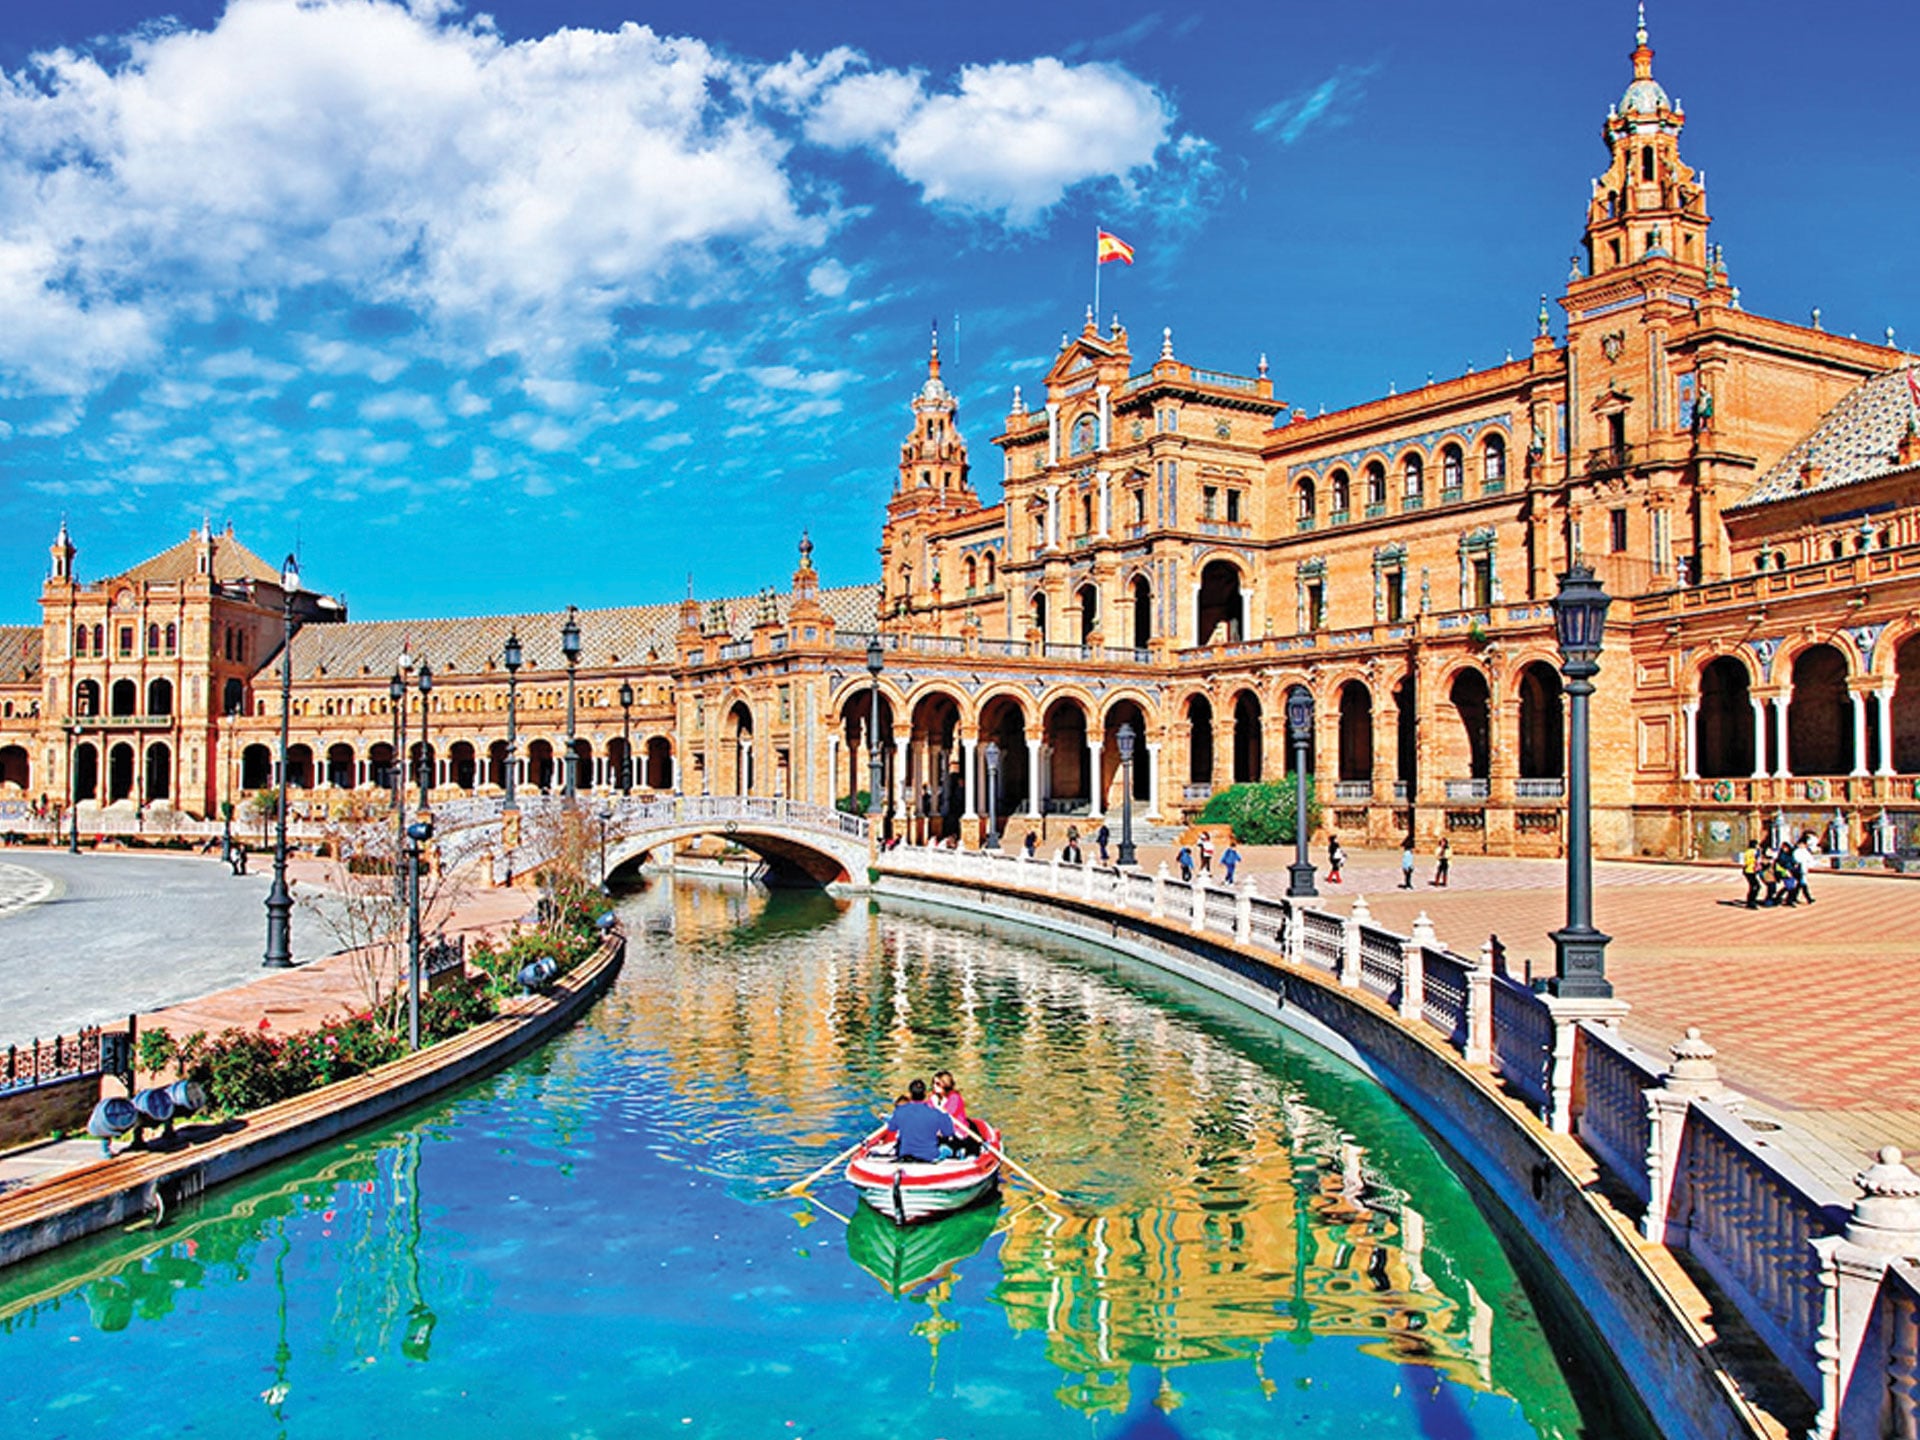
تتصاعد أزمة السكن في إسبانيا مع اتساع الفجوة بين الطلب والمعروض، ما دفع الحكومة إلى طرح إجراءات جديدة لحماية المستأجرين وزيادة المخزون السكني، في وقت تواجه فيه المدن الكبرى ضغوطاً متزايدة على الإيجارات وتوفير الوحدات السكنية.
وأعلنت الحكومة الإسبانية في 29 سبتمبر 2026 مقترحات تشمل تمديد الحماية من الإخلاء حتى عام 2030 وتجديد عقود الإيجار تلقائياً في حالات محددة، فيما تحتاج الإجراءات إلى موافقة البرلمان قبل دخولها حيز التنفيذ. ويقدّر بنك إسبانيا نقص المساكن في البلاد بنحو 700 ألف وحدة.
عندما يصبح نقص المعروض أزمة في السوق
تعكس التجربة الإسبانية أن ارتفاع الطلب على السكن مع محدودية المعروض يمكن أن يتحول إلى ضغط واسع على سوق الإيجارات وأسعار العقارات، خصوصاً في المدن التي تشهد نمواً سكانياً ونشاطاً سياحياً مرتفعاً.
ولهذا تتجه السياسات الإسبانية إلى مسارين متوازيين، أحدهما يرتبط بحماية المستأجرين، والآخر بزيادة المعروض من خلال الإسكان العام والميسر وإعادة تأهيل المساكن القائمة.
سوريا أمام فجوة سكنية أكبر
وتكتسب هذه التطورات أهمية خاصة عند النظر إلى الواقع السوري، الذي يواجه فجوة سكنية مرتبطة بأضرار الحرب وتوقف جزء من المشاريع السكنية، إلى جانب النمو السكاني وعودة أعداد من النازحين والمهجرين إلى مناطقهم.
وتشير بيانات حديثة لوزارة الأشغال العامة والإسكان إلى أن المخزون السكني في سوريا يبلغ نحو 4.25 مليون وحدة، فيما يقدّر العجز السكني بنحو 1.9 مليون وحدة في 2025، مع توقع ارتفاعه إلى 2.5 مليون وحدة بحلول 2030 إذا لم تتسارع وتيرة زيادة المعروض.
إعادة الإعمار تتطلب إنتاجاً سكنياً جديداً
وفي الحالة السورية، تتجاوز معالجة أزمة السكن مسألة تنظيم الإيجارات، لتشمل إعادة بناء الوحدات المتضررة، واستكمال المشاريع المتوقفة، وتأهيل المساكن القابلة للإصلاح، إلى جانب تطوير مجتمعات سكنية جديدة في المناطق التي تستوعب الطلب.
وتعمل الجهات الحكومية على خطة تستهدف بناء وتأهيل نحو مليوني وحدة سكنية حتى عام 2035، من خلال مسارات تشمل استكمال المشاريع القائمة، وإعادة تأهيل المساكن، وإعادة بناء الوحدات المتضررة، وزيادة الإنتاج السكني وفق احتياجات كل محافظة.
الاستثمار العقاري كجزء من الحل
وتبرز هنا أهمية الشراكة بين القطاع العام والخاص في توفير الأراضي والتمويل والخبرات اللازمة لتطوير مشاريع سكنية واسعة النطاق، خصوصاً مع محدودية قدرة الإنفاق الحكومي وحده على تغطية احتياجات إعادة الإعمار.
وتطرح مشاريع مثل «أبيات هيلز» و«شام فيو» و«دمشق الجديدة» نماذج مختلفة لتطوير مجتمعات سكنية متكاملة تجمع الوحدات السكنية مع الخدمات التجارية والتعليمية والصحية والترفيهية.
كما يمكن أن يؤدي توجيه الاستثمار العقاري نحو المناطق ذات العجز السكني المرتفع إلى زيادة المعروض وربط التطوير السكني بالبنية التحتية وفرص العمل والخدمات الأساسية.
من أزمة السكن إلى إعادة بناء المدن
وتكشف التجربة الإسبانية أن أزمة السكن لا ترتبط فقط بعدد الوحدات المتاحة، وإنما بقدرة السوق والقطاع العام على إنتاج مساكن تتناسب مع الطلب ومستويات الدخل والتغيرات الديموغرافية.
وفي سوريا، تبدو المعادلة أكثر ارتباطاً بإعادة الإعمار وإعادة تأهيل المدن، ما يجعل زيادة المعروض السكني جزءاً من عملية أوسع لإعادة بناء النسيج العمراني واستيعاب السكان العائدين وتوفير بيئة مناسبة للنمو الاقتصادي.
وبذلك، تتحول أزمة السكن من ملف خدمي منفصل إلى أحد المحاور الرئيسية في مستقبل التطوير العقاري وإعادة الإعمار في سوريا، مع بقاء التمويل، وتوفير الأراضي، والبنية التحتية، وتسريع تنفيذ المشاريع من أبرز العوامل المؤثرة في قدرة السوق على سد الفجوة السكنية.